路径结构对比:即时池 vs 曲线迁移
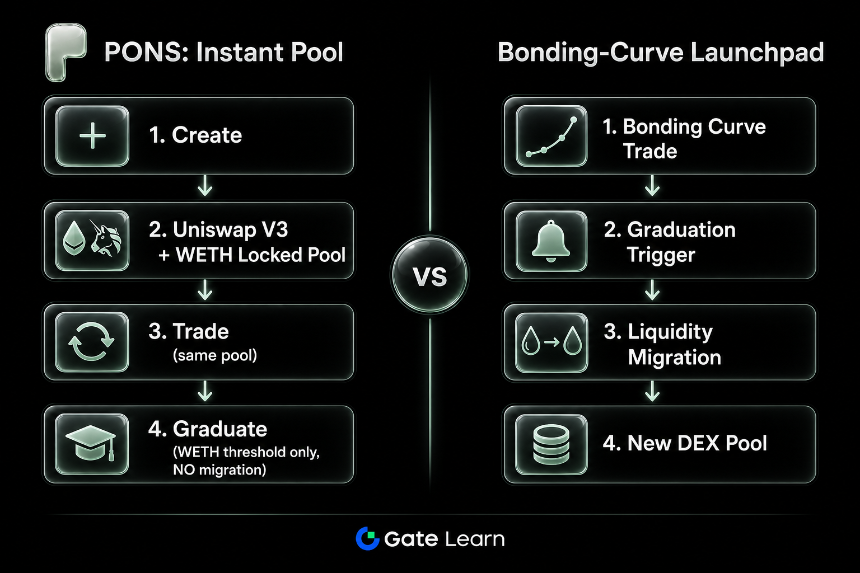
Pons 采用“即时池”路径:在单笔创建交易中部署固定供应代币(10 亿枚)与 WETH 的 Uniswap V3 交易池,池费设定为 1%,发射费为 0.0005 ETH。流动性在创建时自动锁定,买卖从始至终在同一锁定池中进行,无 bonding curve 阶段,也无后续流动性迁移。“毕业”仅是一个状态标签——当池中配对 WETH 达到默认 4.2 ETH 阈值时触发,但交易仍在原池继续。
典型的 bonding‑curve 发射台则遵循“曲线‑然后‑迁移”模型:代币先在 bonding curve 上交易,价格随累积交易量按曲线公式变动;当进度达到毕业条件时,流动性被迁移至 DEX 池,后续交易转入新池。Pump.fun 风格的流程常被用作中性参考,但各平台在毕业阈值、报价资产和目标 DEX 上规则各异。
下表提炼了两者的核心维度对比:
| 维度 | Pons(即时池) | 典型 bonding‑curve 发射台 |
|---|---|---|
| 发射形式 | 单笔交易部署代币 + Uniswap V3 / WETH 池 | 先进行曲线交易 |
| 定价来源 | 锁定池交易(Uniswap V3 实时报价) | 曲线公式,毕业后转为 DEX 池 |
| 供应量 | 固定 10 亿 | 通常沿曲线铸造/释放(各不相同) |
| 毕业含义 | WETH 阈值;同一池交易继续 | 通常与流动性迁移绑定 |
| 迁移 | 无 | 常在毕业时发生 |
Pons 路径详解:即时池、无曲线、无迁移
在 Robinhood Chain 上,Pons 遵循“创建→交易→毕业”三阶段,但三个阶段共享同一个 Uniswap V3 池:创建时一次性部署代币和池;交易在该池执行;毕业在配对 WETH 达到 4.2 ETH 阈值时添加状态标签,交易仍在原池进行。Pons 不托管用户资金,所有操作均需钱包批准。
发射保护机制在创建后的前两个区块内生效:仅创建者可在发射区块买入;每个钱包最多持有总供应量的 5%,最大买入额不超过 5.5%;卖出和转账不受限制。窗口期结束后,买入和持有上限自动解除。该设计旨在缩小早期集中窗口,但无法消除信息不对称或冒充风险。
Bonding-Curve 发射路径:曲线交易与迁移流程
Bonding‑curve 发射台的特点为:早期流动性和定价来源于曲线合约,而非完整的 DEX 池。毕业通常与流动性迁移绑定——当条件满足时,曲线合约中的资产被转移至 DEX(如 Uniswap、Raydium 或专有 AMM),交易转入新池。用户必须在迁移前后验证合约地址、池参数和滑点规则,因为曲线阶段和 DEX 阶段属于两个不同的生命周期段,而非同一个池内的状态标签变化。
供应机制因平台而异:有的沿曲线铸造,有的按进度释放代币。报价资产可以是原生链代币、封装资产或稳定币。迁移后的目标 DEX 及费用规则需单独查阅每个平台的公开文档。
发射时的流动性与定价:核心差异
两种路径最直接的区别在于流动性和定价来源。Pons 的流动性在创建交易时即进入锁定的 Uniswap V3 池,报价资产为 WETH,价格来自实时池报价,市值通常估算为价格乘以流通供应量。滑点和价格影响取决于池深度与交易规模。
在 bonding‑curve 发射台上,初始阶段价格遵循曲线参数;毕业后,曲线内资产迁移至 DEX 池,定价基准从曲线公式切换为 AMM 池价格。迁移时,池深度、价格锚点和可交易地址可能发生变化,用户验证重点从“曲线进度”转向“新池合约和 LP 结构”。
Pons 的价格发现从第一区块开始就在锁定的 AMM 中进行;曲线路径则从公式驱动合约开始,仅在迁移后才形成稳定的 AMM 结构。不指明当前处于哪个定价阶段,直接比较两者会导致对进度条、池地址或隐含市值的误读。
毕业与迁移:并排对比
“毕业”在两条路径上含义完全不同,不应互换使用:
| 对比维度 | Pons | 典型曲线→迁移路径 |
|---|---|---|
| Bonding Curve 阶段 | 无 | 有(发射阶段) |
| 毕业含义 | WETH 阈值确认 | 通常触发或伴随流动性迁移 |
| 毕业后交易场所 | 同一 Uniswap V3 池 | 通常为新 DEX 池 |
| 迁移 | 不发生 | 通常发生 |
| 池结构固定时间 | 创建时锁定 | 通常在毕业后迁移完成时固定 |
Pons 将毕业视为阈值标签;曲线发射路径通常将毕业视为生命周期切换。这一区别决定了界面中进度指示器和状态文案的解读方式。
费用、锁定与发射保护
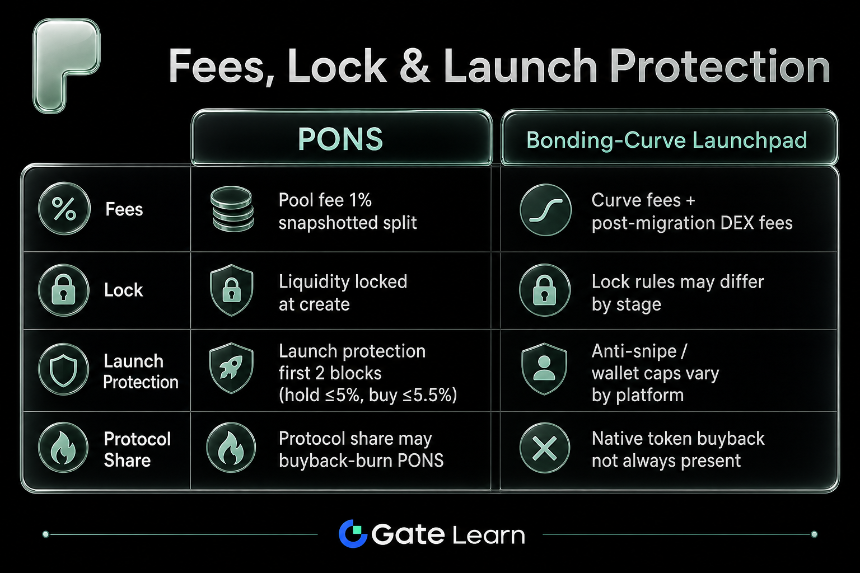
费用和保护机制不应直接跨路径比较。Pons 上:池费 1%,在发射快照时按比例在创建者和协议之间分配(Active 工厂通常为 70%/30%;旧版为 90%/10%);协议份额可能用于回购 PONS 并销毁——但不保证价格表现。流动性在创建时自动锁定;发射保护覆盖前两个区块,持仓上限 5%,买入上限 5.5%。
Bonding‑curve 发射台通常将费用分为曲线阶段费用和迁移后的 DEX 池费用,比例因平台而异,有些在毕业时收取迁移费。锁定可能适用于曲线持有的资产、迁移后的 LP 或两者。防狙击和持仓上限的规则与 Pons 的两区块保护类似,但阈值并非通用,需查阅各平台公开规则。
| 机制 | Pons | 典型 bonding‑curve 发射台 |
|---|---|---|
| 主要交易费用 | Uniswap V3 池费 1%(发射快照分配) | 曲线费 + 迁移后 DEX 池费(各不相同) |
| 流动性锁定 | 创建时自动锁定;同一池持续 | 曲线阶段和迁移后 LP 规则可能不同 |
| 早期保护 | 前 2 个区块;持仓 ≤5%,买入 ≤5.5% | 常见的防狙击 / 持仓上限;参数各不相同 |
| 原生代币关联 | 协议费用可能回购并销毁 PONS | 各不相同;不一定与原生代币回购关联 |
机制对比突出了不同验证目标:Pons 用户需关注工厂地址、池地址、锁仓器和费用快照;曲线发射用户还需验证曲线进度、毕业条件和迁移目标池。
此对比的局限性
横向对比存在结构性限制。Bonding‑curve 发射台是一个路径类别,而非单一产品:供应铸造、毕业阈值、目标 DEX 和报价资产差异很大,单个平台的规则不能推广至所有曲线发射台。Pons 绑定在 Robinhood Chain 和 WETH 报价深度上;其他链上的曲线发射台处于不同的比较平面。
不应推导出的结论包括:即时池本质上更安全、曲线迁移总是意味着更好的流动性、毕业标志项目质量、无迁移等同无风险、或任一路径更适合投资。两种路径都面临智能合约风险、新代币的信息不对称、冒充资产和钓鱼界面,以及流动性稀薄时的滑点。毕业和回购销毁不能替代地址验证,也不构成收益或价格承诺。
在选择验证内容时:对于毕业后不切换池的即时锁定池,请检查 Pons 工厂、池地址和 4.2 ETH 阈值的含义;对于曲线进度→迁移后 DEX 交易,请验证曲线规则、毕业条件和目标池地址。两种路径都需要独立的合约和流动性检查,彼此不能替代。
总结
Pons 与典型 bonding‑curve 发射台的区别不在于能否发射代币,而在于流动性何时进入 DEX、定价来源何处,以及毕业是否改变池。Pons 使用即时 Uniswap V3 + WETH 池,无 bonding curve 且无迁移;毕业仅为 WETH 阈值确认。曲线发射路径通常经历曲线交易→毕业迁移→新池交易。请分别比较已公布的参数,避免将状态标签解读为安全排名或买入信号。
FAQ
Pons 使用 bonding curve 吗?
不。Pons 在单笔创建交易中部署固定供应代币和 WETH Uniswap V3 池;买卖从一开始就在该锁定池中进行。没有 bonding curve 阶段,也没有毕业后的流动性迁移。
Pons 与 pump.fun 风格的发射台有何不同?
核心区别在于路径结构:pump.fun 风格平台通常先在 bonding curve 上交易,然后在条件满足时将流动性迁移到 DEX。Pons 在创建时部署 Uniswap V3 / WETH 池,无曲线且无迁移;毕业仅标记配对 WETH 是否达到阈值。两者都是发射界面,但定价来源和毕业含义不同。
Pons 上的毕业意味着什么?
在 Pons 上,毕业意味着锁定池中的配对 WETH 达到阈值(默认 4.2 ETH),代币状态被标记为已毕业。该标签仅确认阈值进度;它不是质量或安全背书。未毕业的代币也在同一个池中交易。
Pons 毕业后流动性会迁移吗?
不会。毕业后,交易仍在同一个 Uniswap V3 池中进行。Pons 不会触发流动性迁移或切换到新池。典型的 bonding‑curve 发射台常在毕业时迁移;那些路径需要单独验证目标池地址和参数。
两种发射路径存在哪些风险?
即时池和曲线‑然后‑迁移路径都共享风险:智能合约和工厂风险、新代币的信息不对称、冒充资产和钓鱼界面,以及流动性稀薄时的滑点。毕业和回购销毁不能替代独立地址验证,也不承诺收益或价格结果。